 Onboarding Digital
 PLD
 Análisis Crediticio
 Emisión de Tarjetas
 Dispersión
 Campaña de Notificaciones
 Cobranza
 Pago de Servicios
 Score Alternativo
 Candado de Smartphones

El financiamiento de smartphones permite a financieras, fintechs, retailers y distribuidores facilitar el acceso a dispositivos mediante esquemas de pagos periódicos.
Sin embargo, conforme aumenta el número de equipos financiados también crece uno de los principales retos de este modelo de negocio: mantener la cartera al corriente.
Cuando la cobranza depende de llamadas, mensajes y seguimiento manual, aumentar la colocación también puede significar aumentar los recursos necesarios para administrar los atrasos.
Por ello, para escalar este modelo no basta con colocar más dispositivos. Es necesario contar con herramientas que permitan dar seguimiento al financiamiento y actuar oportunamente ante un incumplimiento.
¿Cómo funciona el modelo de financiamiento de smartphones?
En este modelo, una empresa entrega un dispositivo al cliente y recupera su valor mediante pagos establecidos durante un periodo determinado.
Aunque puede parecer un proceso sencillo, detrás existen diferentes etapas que deben mantenerse conectadas:
Evaluación → Originación → Entrega del dispositivo → Pagos → Administración → Cobranza
Una vez entregado el smartphone, la institución necesita conocer el estatus de cada financiamiento, identificar pagos vencidos y ejecutar las acciones de cobranza correspondientes.
El problema aparece cuando este seguimiento depende principalmente de procesos manuales.
Por ejemplo, si una empresa administra 500 dispositivos puede ser posible revisar los atrasos de manera individual, pero conforme la cartera crece a miles de financiamientos, realizar el mismo seguimiento se vuelve más complejo.
Entonces, ¿cómo puede la tecnología ayudar a mantener el control?
Incorporar el smartphone a la estrategia de cobranza
Una característica particular de este modelo es que existe un dispositivo directamente relacionado con el financiamiento.
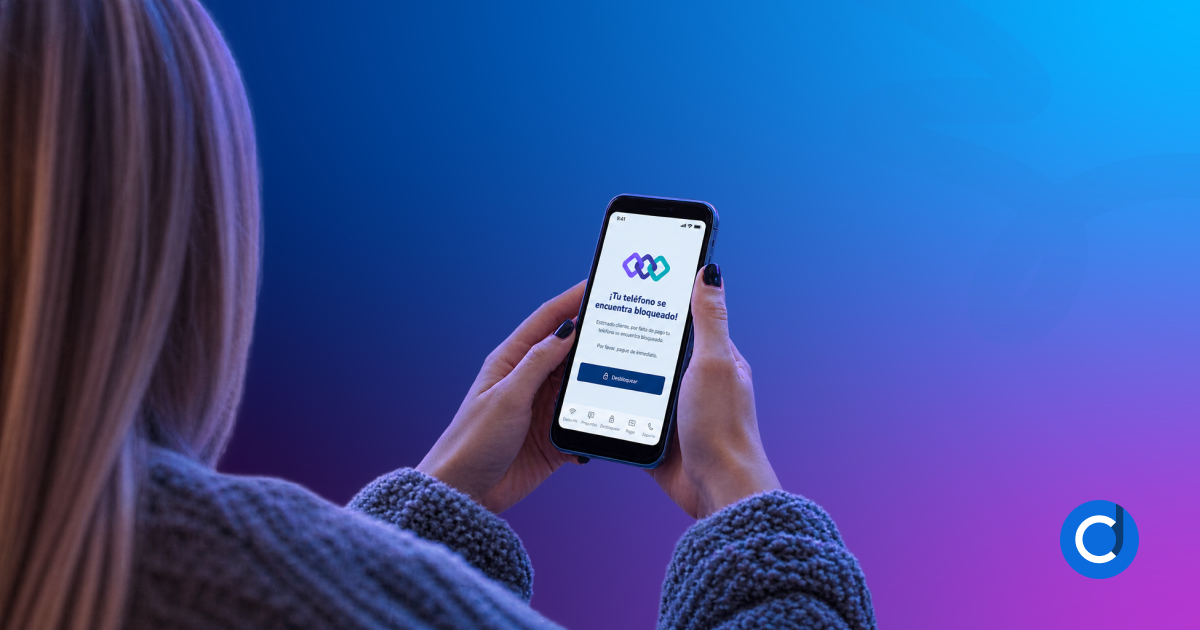
Esto permite incorporar herramientas como el Candado de Smartphone, una solución que permite gestionar el bloqueo del equipo cuando se cumplen determinadas condiciones de incumplimiento.
Por ejemplo, ante un atraso pueden ejecutarse diferentes acciones de acuerdo con las reglas establecidas por la empresa:
- Enviar recordatorios antes de la fecha de pago.
- Identificar automáticamente pagos vencidos.
- Notificar al cliente sobre su atraso.
- Aplicar el Candado de Smartphone de acuerdo con las condiciones establecidas.
- Habilitar nuevamente el dispositivo cuando el cliente regulariza su situación.
De esta manera, el bloqueo deja de ser una acción aislada y puede convertirse en parte del flujo de cobranza.
¿Cómo puede el Candado de Smartphone ayudar a reducir la mora?
Uno de los principales retos de la cobranza es lograr que el cliente regularice su financiamiento antes de que el atraso continúe creciendo.
Si las acciones comienzan varios días después del vencimiento, la institución pierde tiempo valioso para recuperar el pago.
El Candado de Smartphone permite incorporar una consecuencia directamente relacionada con el dispositivo financiado y utilizarla como un incentivo para que el cliente mantenga sus pagos al corriente.
Una vez detectado el incumplimiento y cumplidas las reglas definidas por la empresa, el dispositivo puede bloquearse.
Cuando el cliente realiza el pago correspondiente, puede habilitarse nuevamente.
Esto permite actuar desde las primeras etapas del atraso y complementar otros mecanismos de cobranza como notificaciones, recordatorios y seguimiento del equipo.
El objetivo no es bloquear más dispositivos
Implementar un Candado de Smartphone no significa que el objetivo de la empresa deba ser bloquear la mayor cantidad posible de equipos.
Lo ideal es que el bloqueo sea una de las últimas acciones dentro de una estrategia de cobranza.
Antes pueden existir recordatorios de pago, notificaciones de vencimiento y diferentes acciones para incentivar al cliente a regularizar su situación.
El objetivo es utilizar la tecnología para prevenir atrasos, facilitar la recuperación y evitar que una cuenta vencida continúe acumulando días de mora.
Además, establecer desde el inicio reglas claras sobre fechas de pago y consecuencias ante el incumplimiento permite que el cliente conozca las condiciones de su financiamiento durante todo el proceso.
Automatizar la cobranza para administrar más dispositivos
A medida que aumenta la cartera, revisar manualmente cada financiamiento puede convertirse en un cuello de botella.
Por ello, además del Candado de Smartphone, es importante que la información de pagos y cartera se encuentre conectada con las acciones de cobranza.
Por ejemplo:
- Pago al corriente → El dispositivo continúa habilitado.
- Próximo vencimiento → Se envía un recordatorio.
- Pago vencido → Se inicia el flujo de cobranza.
- Incumplimiento según las reglas establecidas → Se aplica el Candado de Smartphone.
- Pago regularizado → Se habilita nuevamente el dispositivo.
Automatizar estas acciones permite administrar un mayor número de financiamientos sin depender únicamente del seguimiento individual del equipo de cobranza.
Un modelo conectado de principio a fin
El Candado de Smartphone es una parte del modelo de financiamiento, pero para construir una operación escalable también es necesario conectar las diferentes etapas del crédito.
Desde evaluar al solicitante hasta administrar sus pagos y recuperar una cuenta vencida, cada etapa genera información que puede utilizarse en la siguiente.
En DynamiCore integramos Onboarding Digital, Scoring, Crédito, Medios de Pago, Cobranza y Candado de Smartphone para que las empresas puedan administrar el financiamiento de dispositivos dentro de un mismo flujo operativo.
De esta manera, es posible mantener mayor control sobre la cartera, automatizar acciones de cobranza y preparar la operación para administrar un mayor número de smartphones financiados.
Porque escalar este modelo de negocio no significa únicamente colocar más dispositivos, sino contar con la tecnología necesaria para mantener el control del financiamiento durante todo su ciclo.
¡Síguenos en Instagram, Facebook y LinkedIn para más información sobre innovación financiera, automatización de procesos y tecnología para instituciones financieras!